El futuro de la tesorería y los pagos internacionales
José Luis Sánchez Larrauri · 30 de septiembre de 2026 · 5 min de lectura
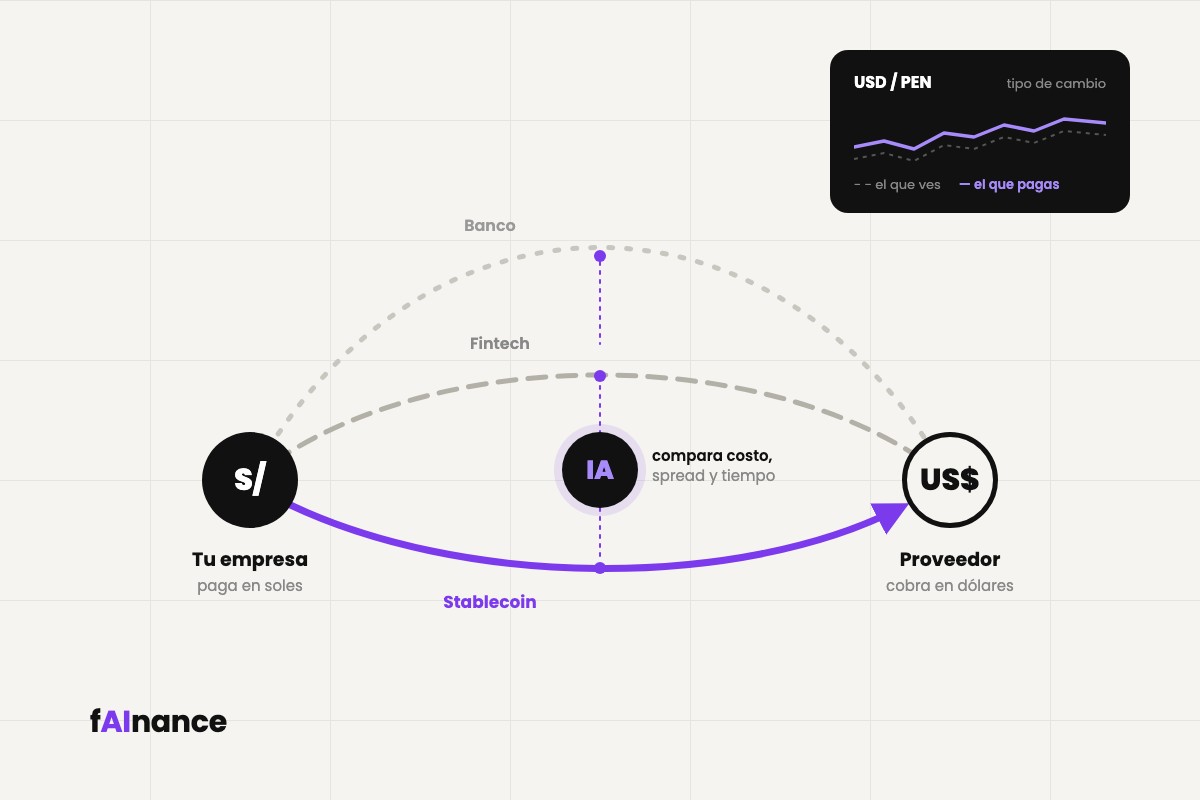
La tesorería de una empresa va a cambiar mucho más rápido de lo que creemos
Hace unos años, hablar de stablecoins era hablar casi necesariamente del ecosistema crypto: mover liquidez entre exchanges, entrar y salir de posiciones o mantener dólares digitales sin pasar por el sistema bancario tradicional.
Hoy la conversación empieza a ser bastante distinta.
Hace poco estaba revisando un reporte de Stripe sobre adopción de stablecoins y hubo algo que me llamó especialmente la atención. Más allá de qué industria las está utilizando, hay un patrón bastante claro: su adopción aumenta entre las empresas que más dinero mueven internacionalmente.
Según Stripe, 25% de las compañías que procesan más de US$1 millón al mes en transacciones cross-border ya utilizan stablecoins, frente al 16% de la muestra general.
Y ahí pensé inmediatamente en empresas que yo veo de cerca: importadores y exportadores.
Stripe no los separa como una categoría específica en el estudio, pero el problema que describe aplica de frente a ellos. Una importadora que compra mercadería en China, vende localmente y tiene obligaciones en dólares tiene que decidir constantemente cuánto comprar, cuándo hacerlo, desde qué banco pagar y qué costo realmente está asumiendo para mover ese dinero.
Porque una cosa es el tipo de cambio que ves en Google y otra bastante distinta es el costo efectivo de la operación. Ahí entran el spread, las comisiones, la transferencia internacional, bancos intermediarios y, dependiendo del caso, varios días de espera.
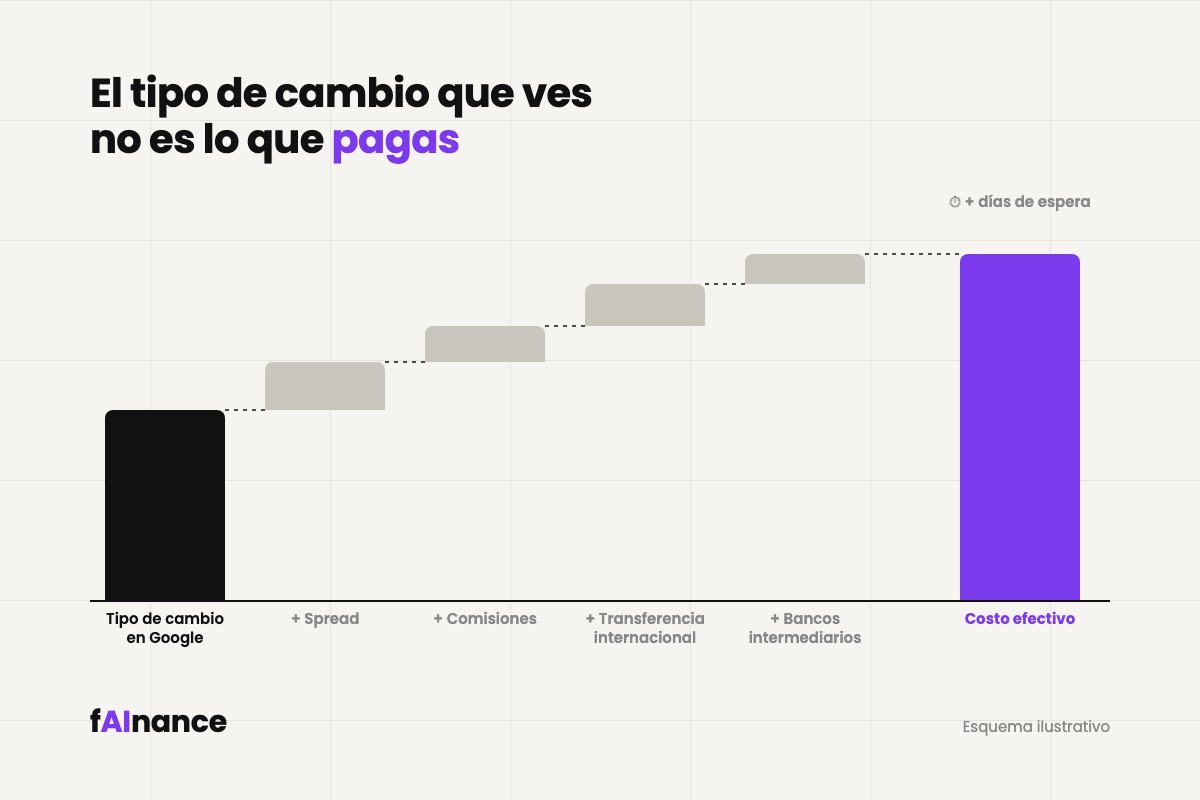
Eso ya es gestión de tesorería.
Y el problema es que en muchas pequeñas y medianas empresas toda esa información todavía vive repartida entre ERPs, facturas, Excel, correos, cuentas bancarias y WhatsApp.
Creo que ahí se están juntando dos cambios muy interesantes.
El primero es la IA.
¿Qué pasa cuando ponemos IA encima de toda esa información?
Si una empresa tiene bien mapeadas sus facturas, cuentas por pagar, cuentas por cobrar, monedas, vencimientos y posiciones bancarias, cada vez va a ser más fácil poner una capa de inteligencia encima.
Un agente podría ayudarte a monitorear cuánto tienes que pagar en dólares durante las próximas semanas, cómo está cambiando tu exposición cambiaria, si tu caja proyectada empieza a quedarse corta o si una posición supera determinados límites.
También puede empezar a ayudarte con algo mucho más interesante: comparar alternativas. No solo decirte cuánto tienes que pagar, sino comenzar a analizar cuándo, cómo y por qué rail conviene hacerlo.
Y ahí aparece el segundo cambio: la forma en que movemos el dinero también está empezando a cambiar.
Ahí entran las stablecoins.
Las stablecoins agregan una nueva opción para mover el dinero
Stripe cuenta, por ejemplo, el caso de Shadeform, una empresa que trasladó aproximadamente 20% de su volumen de pagos a stablecoins y, según el reporte, redujo en más de la mitad las comisiones de procesamiento de esas operaciones.
Eso no significa que mañana todas las empresas deberían empezar a pagar a sus proveedores en stablecoins en dólares (USDC o USDT).
Pero sí significa que aparece una opción nueva sobre la mesa.
Si tienes que pagar US$100,000 a un proveedor internacional, durante muchos años la pregunta era básicamente: ¿qué banco me da el mejor tipo de cambio?
Ahora la pregunta empieza a ser más amplia: ¿cuál es la forma más eficiente de llevar estos US$100,000 desde mi país hasta el país destino?
Puede ser un banco tradicional, una fintech, un proveedor especializado en tipo de cambio, una stablecoin o una combinación de varias alternativas.
Y ahí creo que empieza a cambiar bastante la función financiera de una empresa.
¿Cuánto estoy pagando de tipo de cambio? ¿Cuánto se me va en spreads? ¿Cuánto cuestan mis transferencias internacionales? ¿Cuánto demoran? ¿Tengo alguna alternativa mejor?
Antes de poner IA encima, hay que ordenar la base
Pero para responder bien esas preguntas hay algo que necesitas antes que cualquier tecnología: tener la información financiera ordenada.
Y esta es justamente una de las ideas sobre las que estamos construyendo fAInance.
Cuando hablamos de IA aplicada a finanzas es muy fácil pensar primero en qué agente usar, qué modelo implementar o qué automatizar.
Para mí, el orden debería ser al revés.
Primero necesitas tener bien mapeadas tus facturas, tu cash flow, tus cuentas por cobrar y pagar, tus monedas, tus exposiciones y tus costos financieros.
Después empiezas a poner inteligencia encima: agentes que monitorean, alertas, forecasts, seguimiento de exposiciones, alternativas de cobertura, comparación de tipo de cambio y, cada vez más, nuevos rails como stablecoins.
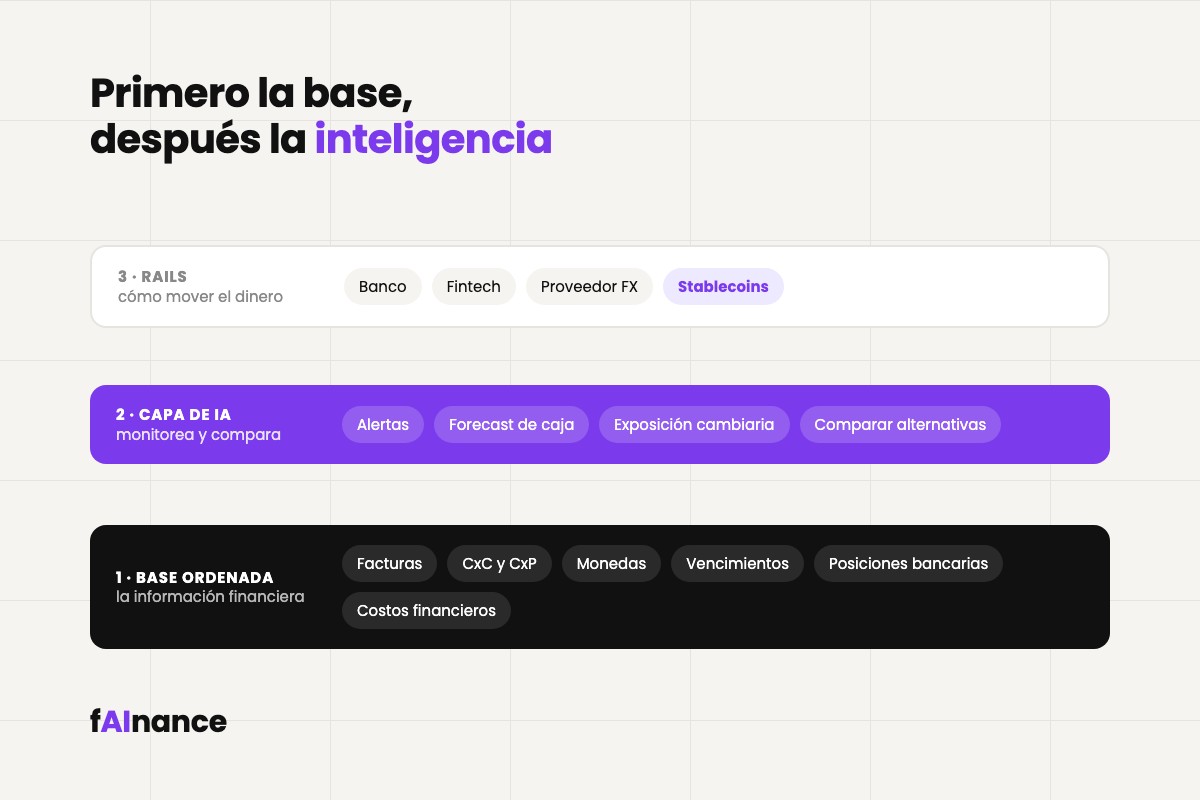
Porque si mañana aparecen diez formas nuevas de mover dinero pero no sabes exactamente qué tienes que pagar, cuándo, en qué moneda y cuánto te cuesta hacerlo hoy, realmente no tienes cómo saber cuál te conviene.
Y por eso creo que no hay que esperar a que las stablecoins sean completamente masivas para empezar a prepararse.
Construyendo desde ahora una tesorería mucho más ordenada e inteligente.
La tesorería que viene
El propio reporte de Stripe muestra además que las empresas que venden a Latinoamérica tienen una adopción de stablecoins de 27%, frente al 16% de la muestra global.
Para nuestra región eso me parece especialmente relevante.
Durante décadas hemos convivido con spreads altos, transferencias internacionales caras y bastante fricción para mover dinero entre países. Si las stablecoins logran convertirse en un rail más eficiente para parte de esas operaciones, su impacto en las empresas puede terminar siendo mucho mayor que el que tuvieron simplemente como una pieza del ecosistema crypto.
Creo que la tesorería de los próximos años va a parecerse bastante menos a revisar cinco cuentas bancarias y actualizar un Excel, y bastante más a tener una capa de inteligencia financiera monitoreando constantemente lo que está pasando y ayudándote a decidir cómo administrar y mover tu dinero.
La IA va a ayudar a construir esa capa.
Las stablecoins pueden convertirse en uno de los rails.
Pero para aprovechar cualquiera de las dos, primero hay que tener bien construida la base financiera.
Fuentes
Este artículo toma como referencia el reporte de Stripe sobre adopción de stablecoins y movimiento internacional de dinero:
- Why your business needs a stablecoin strategy: Emerging insights from Stripe data
- Stablecoin cross-border payments: How businesses can speed international cash flow
Los porcentajes específicos de adopción mencionados en el artículo como 25% para empresas con más de US$1 millón mensual en transacciones cross-border y 27% para compañías que venden a Latinoamérica provienen del reporte de Stripe First movers in stablecoins: Five adoption trends from our global data.