Capital de trabajo: qué es y cómo la IA te ayuda a cuidarlo
José Luis Sánchez Larrauri · 18 de octubre de 2026 · 9 min de lectura
El capital de trabajo es el dinero que tu empresa necesita para operar día a día: lo que tienes para cobrar, vender o usar en el corto plazo, menos lo que debes pagar en ese mismo plazo. La fórmula es simple: activo corriente menos pasivo corriente. Lo que no es tan simple es entender por qué una empresa puede tener un capital de trabajo positivo, vender bien todo el año, y aun así llegar a diciembre sin caja para la planilla y los pagos de fin de año.
De eso va este artículo: qué es, cómo se calcula, qué ratios mirar y cómo usar la IA para vigilarlo todos los meses sin pasarte una tarde en Excel.
Qué es el capital de trabajo
El activo corriente es todo lo que se convierte en efectivo en menos de un año: la caja y los bancos, las cuentas por cobrar a tus clientes y el inventario. El pasivo corriente es todo lo que tienes que pagar en ese mismo plazo: proveedores, impuestos, sueldos por pagar, la tarjeta y los préstamos de corto plazo.
Si el resultado es positivo, en teoría tienes con qué cubrir tus obligaciones de corto plazo. Si es negativo, estás financiando tu operación con plata de otros.
Pero la palabra clave es “en teoría”. El capital de trabajo te dice cuánto tienes, no cuándo lo tienes. Y la planilla no se paga con facturas por cobrar.
Cómo se calcula el capital de trabajo, con un ejemplo
Pongamos un ejemplo ilustrativo. Una distribuidora que vende US$120,000 al mes. Le da a sus clientes 60 días para pagar, a sus proveedores les paga a 30 días y tiene 10 trabajadores con un sueldo promedio de US$2,500.
Así se ve su balance a fines de octubre:
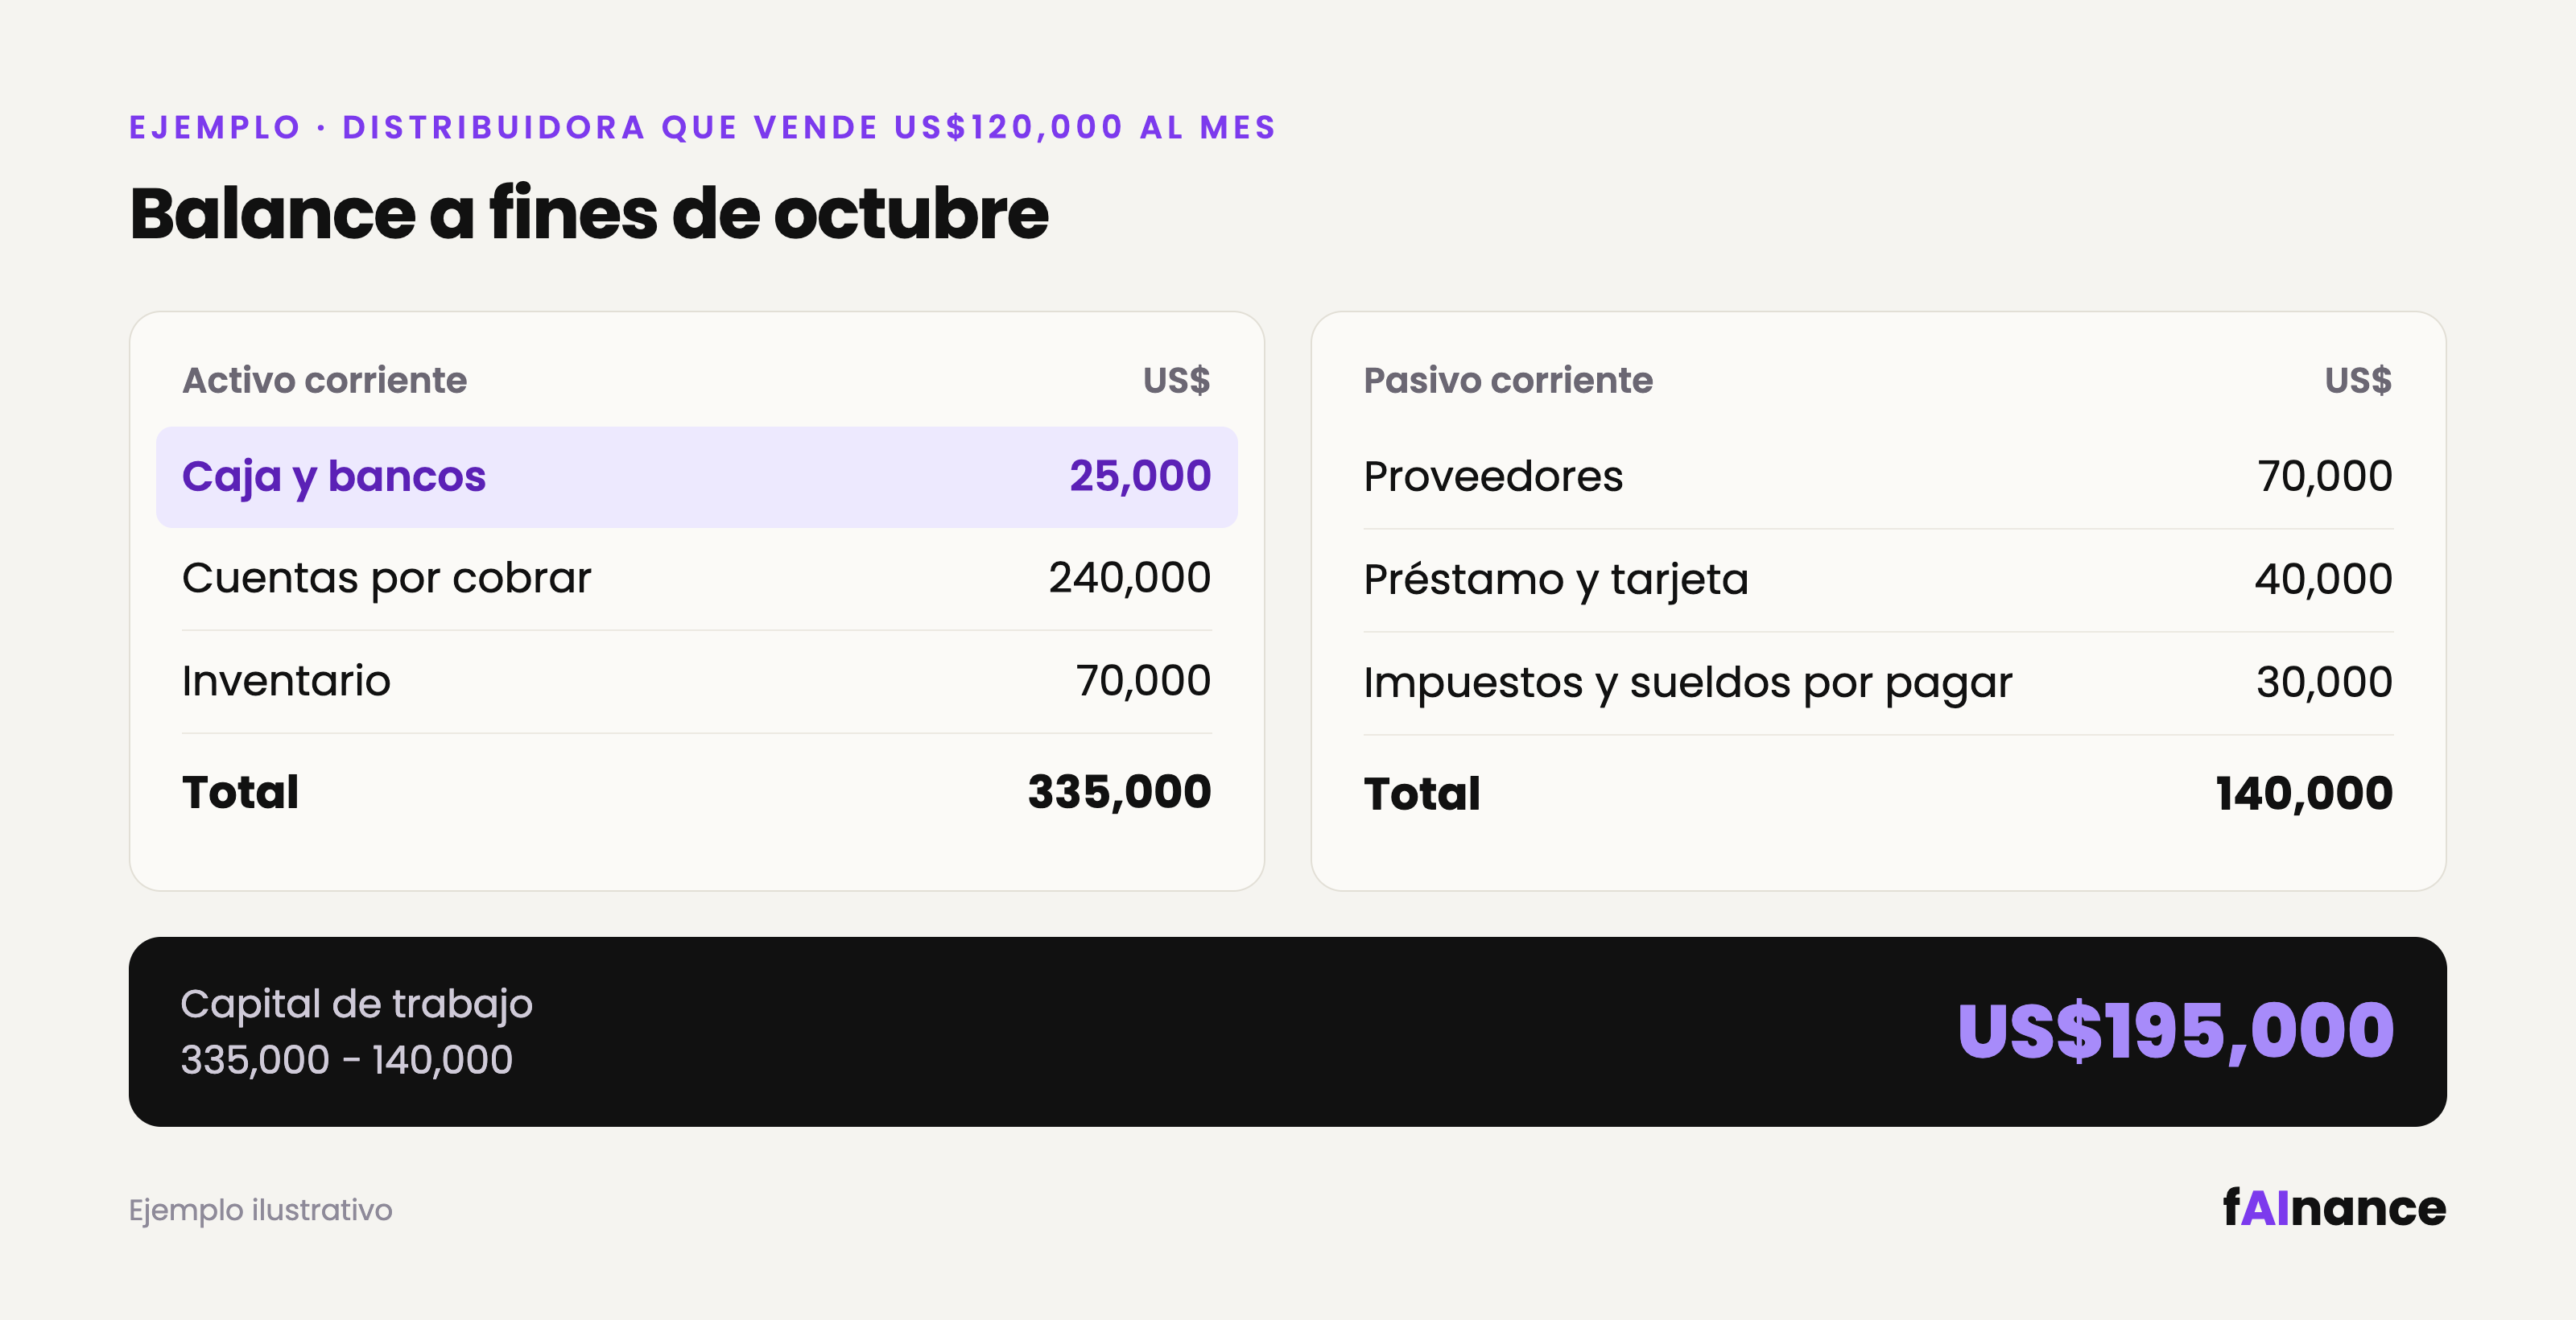
Si miras solo ese número, la empresa está bien. Tiene casi US$200 mil de colchón. Pero fíjate dónde está ese dinero: US$240,000 están en manos de sus clientes y solo US$25,000 están en el banco.
Ratios de liquidez: las fórmulas y cómo leerlas
Los ratios de liquidez sirven para ver esto mismo desde tres ángulos, cada uno más exigente que el anterior.
Liquidez corriente = activo corriente ÷ pasivo corriente = 335,000 ÷ 140,000 = 2.39. Por cada dólar que debe en el corto plazo, tiene 2.39 para cubrirlo. Se ve muy sano.
Prueba ácida = (activo corriente − inventario) ÷ pasivo corriente = 265,000 ÷ 140,000 = 1.89. Sacamos el inventario porque no siempre se vende rápido. Sigue viéndose bien.
Liquidez absoluta = caja ÷ pasivo corriente = 25,000 ÷ 140,000 = 0.18. Aquí está el problema. Si hoy tuviera que pagar todo lo que vence, solo podría cubrir 18 centavos de cada dólar con lo que tiene en el banco.
Los dos primeros ratios son los que salen en los libros y los que te pide el banco. El tercero es el que te dice si llegas a fin de mes. Y ninguno de los tres es difícil: lo difícil es calcularlos todos los meses. Más abajo te muestro cómo dejar ese trabajo a la IA.
Rotación de cuentas por cobrar: dónde se queda atrapada tu caja
La rotación de cuentas por cobrar mide cuántas veces al año cobras tu cartera completa. Volvamos a la distribuidora: vende US$120,000 al mes, US$1,440,000 al año, y hoy sus clientes le deben US$240,000.
Rotación de cuentas por cobrar = ventas anuales ÷ cuentas por cobrar = 1,440,000 ÷ 240,000 = 6 veces al año.
Pero hay una forma más directa de ver lo mismo, en días:
Días de cobro = (cuentas por cobrar ÷ ventas del mes) × 30 = (240,000 ÷ 120,000) × 30 = 60 días. Le deben el equivalente a dos meses de ventas, así que en promedio tarda dos meses en cobrar.
La misma lógica sirve para el inventario y los proveedores. Digamos que la mercadería que vende le cuesta US$70,000 al mes y que compra más o menos lo mismo que vende.
Días de inventario = (inventario ÷ costo de ventas del mes) × 30 = (70,000 ÷ 70,000) × 30 = 30 días. Es el tiempo que la mercadería se queda en el almacén antes de venderse.
Días de pago a proveedores = (cuentas por pagar a proveedores ÷ compras del mes) × 30 = (70,000 ÷ 70,000) × 30 = 30 días. Es lo que se demora en pagarle a sus proveedores.
Con esos tres números armas el ciclo de caja: cuántos días pasan desde que pagas por la mercadería hasta que te pagan a ti.
Ciclo de caja = días de cobro + días de inventario − días de pago = 60 + 30 − 30 = 60 días.
Durante esos 60 días, la operación la está financiando la empresa con su propia caja. Y cada día de ese ciclo vale plata: si vende US$4,000 al día, bajar los días de cobro de 60 a 45 libera US$60,000 de caja. No hay que vender un dólar más para conseguirlo.
Diciembre: el mes que pone a prueba tu capital de trabajo
En casi toda Latinoamérica, diciembre trae un pago extra a los trabajadores. En México es el aguinaldo, que se paga antes del 20 de diciembre. En Colombia es la segunda mitad de la prima de servicios. En Perú es la gratificación, que vence el 15 de diciembre. En Florida no hay una obligación legal, pero muchas empresas pagan un bono de fin de año, y en enero vienen los pagos de impuestos del cuarto trimestre.
Para la distribuidora del ejemplo, supongamos que ese pago extra equivale a un sueldo por trabajador: US$25,000, además de los US$25,000 de la planilla normal de diciembre. US$50,000 que salen en un solo mes, con US$25,000 en el banco.
La empresa no está quebrada. Tiene capital de trabajo de sobra. Pero si sus clientes pagan a 60 días, la plata de las ventas de noviembre recién llega en enero. Y ahí es cuando muchas empresas terminan usando la tarjeta de crédito personal del dueño o un préstamo caro para cubrir un hueco que se veía venir desde octubre.
Qué puedes hacer antes de diciembre
Lo primero es mirar tus números de hoy: cuánto tienes en el banco, cuánto te deben y cuándo vence cada cobro, y cuánto pagas en planilla, bonos y proveedores hasta el 31 de diciembre. Con eso ya sabes si hay un hueco y de cuánto es.
Si hay hueco, las palancas son conocidas, pero hay que moverlas con tiempo:
- Cobrar lo vencido primero. Antes de vender más, revisa quién te debe facturas vencidas. Ese es el dinero más rápido que tienes disponible.
- Negociar los días de cobro. Un descuento pequeño por pronto pago o pedir un adelanto en los pedidos grandes puede valer más que una venta nueva. Revisa también si en tu país hay una ley que fije un plazo máximo para que las empresas grandes le paguen a las pequeñas; Perú y Colombia, por ejemplo, la tienen, y mucha gente no la usa en la negociación.
- Mover pagos que sí se pueden mover. No todos los proveedores tienen la misma urgencia. Hay pagos que se pueden programar para enero sin dañar la relación.
- Pedir financiamiento antes, no durante. Una línea de capital de trabajo pedida en octubre sale más barata que la tarjeta usada a mitad de diciembre.
Lo que no te va a resolver nada es mirar el capital de trabajo una vez al año en el balance. Es una foto. Para saber en qué semana te falta caja necesitas mirarlo todos los meses y tener un flujo de caja semanal. Y ahí es donde la IA sí cambia algo.
Cómo la IA te ayuda a mantener tu capital de trabajo sano
La IA no sabe más finanzas que tú. Lo que hace es quitarte el trabajo de armar los números, que es justo la razón por la que casi nadie los mira todos los meses.
Calcular tus ratios en cinco minutos
Puedes subir a Claude o ChatGPT el balance que te manda tu contador, en Excel o PDF, y pedirle que calcule todo lo de este artículo. Un pedido que funciona bien es algo así:
Te adjunto el balance de mi empresa a octubre. Calcula el capital de trabajo, la liquidez corriente, la prueba ácida y la liquidez absoluta. Después calcula los días de cobro, de inventario y de pago a proveedores, y el ciclo de caja. Muéstrame cada fórmula con los números que usaste.
La última línea es la más importante. La IA a veces lee mal una cifra o confunde una cuenta, y si te muestra la fórmula con los números lo detectas en segundos. No le creas un resultado que no puedes revisar.
Ver qué cliente te está atrapando la caja
Los días de cobro promedio esconden mucho. Si exportas tu lista de facturas por cobrar con cliente, monto y fecha de vencimiento, la IA te la ordena por antigüedad y te dice qué clientes concentran la deuda vencida. Casi siempre son dos o tres. Con eso ya sabes a quién llamar primero, y le puedes pedir que te redacte el mensaje de cobranza para cada uno.
Que el sistema te avise antes de que pase
El siguiente paso es dejar de calcularlo a mano. Cuando tus cobros, pagos y ventas viven en un solo sistema, el flujo de caja semanal se arma solo y te llega una alerta cuando una semana se va a poner en rojo. Eso es lo que estamos construyendo con nuestro agente CFO en fAInance.
Lo que la IA no hace es ordenar tus números por ti. Si tus facturas están regadas entre el Excel, el WhatsApp y la memoria de alguien, la IA va a calcular rápido sobre datos incompletos. El primer paso sigue siendo tener la información en un solo lugar.
Mide tu propio caso
Si quieres ver cómo se comportan tus próximas 8 semanas con números parecidos a los de tu empresa, en la web de fAInance armamos un simulador de caja donde mueves las ventas, el porcentaje al crédito, los atrasos y la planilla, y ves en qué semana se pone en rojo. Es una estimación, no reemplaza tus números reales, pero sirve para ver si el problema existe antes de que llegue diciembre.
Y si quieres armar ese flujo de caja semanal, escribí dos guías: cómo armar tu flujo de caja con IA sin dominar agentes ni automatizaciones y cómo armarlo y auditarlo con Claude en Excel.